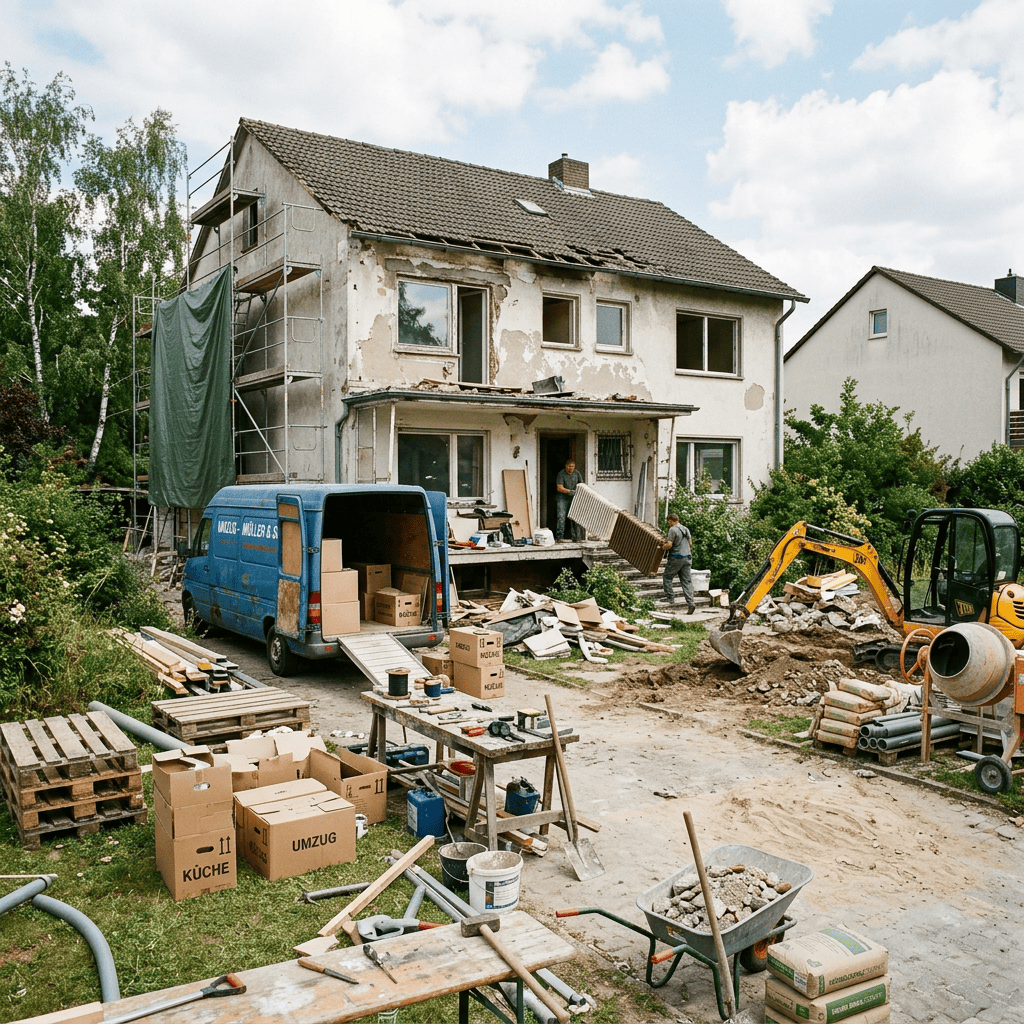
Dem Bundesfinanzhof lag ein Fall vor, wo die Mutter mit Wohnrecht innerhalb von sechs Monaten nach dem Erbfall aus dem Haus ausgezogen war und ihr Sohn deutlich bekundet hatte sofort einziehen zu wollen.
Tatsächlich zog er erst fast zwei Jahre nach dem Erbfall ein und begründete dies mit umfangreichen Renovierungsmaßnahmen. Er beantragte die Steuerbefreiung nach § 13 I Nr. 4c ErbStG.
Das FA war damit nicht einverstanden und rief den BFH an.
Dieser stellte am 27.05.2026 (Az. II B 41/25) fest, dass der Erwerber zwar eigentlich „unverzüglich“, d. h., ohne schuldhaftes Zögern, einziehen muss. Die bisherige Rechtsprechung des BFH hat dazu eine sog. Karenzfrist ausgebildet von sechs Monaten.
Der BFH sagt aber nunmehr, es gehe in dieser Zeit vornehmlich um die Prüfung, ob die Selbstnutzung vorgenommen werde. Wenn der Erwerber darlegen und glaubhaft machen kann, dass er sich innerhalb der Sechsmonatsfrist zur Selbstnutzung für eigene Wohnzwecke entschlossen hat, und belegen kann, warum er nicht tatsächlich einziehen konnte, kann die Steuerbefreiung durchaus gewährt werden.

